
UNIVERSIDAD Y SOCIEDAD | Revista Científica de la Universidad de Cienfuegos | ISSN-2218-3620
Vol 18 | No.5 | septiembre-octubre | 2026 | Publicación continua | e6350
Artículo Original
Determinantes de la rentabilidad corporativa en Ecuador: una evidencia para la industria del plástico
Financial determinants of corporate profitability in Ecuador: evidence from the plastics industry
María Tamara Ortiz Luzuriaga 1 *
 maria.ortizl@ug.edu.ec
 https://orcid.org/0000-0002-9849-9350
Fernando José Zambrano Farías 1, 2
fezambranofa@uide.edu.ec
https://orcid.org/0000-0001-6384-3353
María Estefanía Sánchez Pacheco 1, 3
maria.sanchez@ug.edu.ec
https://orcid.org/0000-0002-2469-9018
 1Universidad de Guayaquil, Guayaquil, Ecuador.
2Universidad Internacional del Ecuador, Quito, Ecuador.
3Tecnológico Superior Life College International, Ecuador.
*Autor para correspondencia: María Tamara Ortiz Luzuriaga, email: maria.ortizl@ug.edu.ec.
Cita sugerida (APA, séptima edición)
Ortiz Luzuriaga, M. T., Zambrano Farías, F. J., & Sánchez Pacheco, M. E. (2026). Determinantes de la rentabilidad corporativa en Ecuador: una evidencia para la industria del plástico. Universidad y Sociedad, 18(5). e6350.
Resumen:
El estudio examina los determinantes de la rentabilidad corporativa en la industria ecuatoriana de fabricación de productos plásticos durante el período 2019–2024, en un contexto de economía emergente caracterizado por restricciones financieras y volatilidad productiva. Se emplea un diseño cuantitativo longitudinal basado en información contable oficial de 398 empresas. Se estima un modelo de regresión logística para analizar la incidencia de indicadores financieros sobre la probabilidad de rentabilidad y, complementariamente, se implementan los algoritmos Random Forest y XGBoost para evaluar capacidad predictiva fuera de muestra. Los resultados muestran que la rotación de activos es el principal determinante con incidencia positiva en el desempeño. El endeudamiento muestra efecto favorable cuando existe adecuada cobertura de intereses, mientras que el tamaño laboral presenta asociación negativa con la rentabilidad. Los hallazgos sugieren que la eficiencia operativa y la disciplina financiera predominan sobre la mera expansión de escala. Los resultados confirman que la rentabilidad sectorial depende fundamentalmente de la eficiencia operativa y de una gestión financiera disciplinada.
Palabras clave: Rentabilidad corporativa, Estructura de capital, Eficiencia operativa, Liquidez, Aprendizaje automático, Endeudamiento.
Abstract:
This study examines the determinants of corporate profitability in the Ecuadorian plastic products manufacturing industry during the 2019–2024 period, in an emerging economy context characterized by financial constraints and production volatility. A quantitative longitudinal design is employed, based on official accounting data from 398 companies. A logistic regression model is estimated to analyze the impact of financial indicators on the probability of profitability; additionally, the Random Forest and XGBoost algorithms are implemented to evaluate out-of-sample predictive power. The results show that asset turnover is the main determinant with a positive impact on performance. Indebtedness has a favorable effect when there is adequate interest coverage, while workforce size is negatively associated with profitability. The findings suggest that operational efficiency and financial discipline take precedence over mere expansion of scale. The results confirm that sectoral profitability depends fundamentally on operational efficiency and disciplined financial management.
Keywords: Corporate profitability, Capital structure, Operational efficiency, Liquidity, Machine learning, Indebtedness.
Recibido: 10 de junio, 2026
Aceptado: 29 de agosto, 2026
Publicado: 10 de septiembre, 2026
Introducción
La rentabilidad corporativa constituye uno de los principales indicadores del desempeño organizacional y de la capacidad empresarial para generar valor de manera sostenible (Spitsina et al., 2022). Sin embargo, trasciende su dimensión contable, pues responde a la interacción de decisiones financieras, operativas y estratégicas relacionadas con el financiamiento, la liquidez, el uso de los activos y las condiciones del entorno. Desde los aportes de Modigliani & Miller (1958), las finanzas corporativas han intentado explicar cómo el financiamiento, la inversión y la gestión del riesgo inciden en la creación de valor, aunque la evidencia muestra resultados heterogéneos, especialmente en economías emergentes y sectores manufactureros específicos.
La rentabilidad puede variar considerablemente entre empresas que operan bajo condiciones productivas similares. En este sentido, la calidad de las prácticas de gestión influye en el desempeño empresarial incluso al considerar características estructurales de las organizaciones (Bloom & Van Reenen, 2007). Por ello, la rentabilidad puede entenderse como un fenómeno multidimensional en el que convergen la eficiencia operativa, la disciplina financiera, la gestión y la capacidad de adaptación frente a cambios económicos y competitivos.
Dentro de esta discusión, la estructura de capital ocupa un lugar central. La teoría del trade-off plantea que las empresas buscan equilibrar los beneficios de la deuda con los costos asociados al riesgo financiero (Myers, 1984). Así, un nivel moderado de apalancamiento puede favorecer el desempeño, mientras que un endeudamiento excesivo incrementa las obligaciones financieras y la vulnerabilidad empresarial. Por su parte, la teoría de la jerarquía financiera sostiene que, ante las asimetrías de información, las empresas prefieren utilizar recursos internos antes de recurrir a fuentes externas (Myers & Majluf, 1984). En consecuencia, el endeudamiento puede responder tanto a decisiones estratégicas como a necesidades de financiamiento derivadas del ciclo empresarial y de la disponibilidad de recursos internos.
La teoría del market timing añade que las decisiones de financiamiento pueden responder a las condiciones del mercado y a las oportunidades identificadas por los administradores (Baker & Wurgler, 2002). A su vez, la teoría de la agencia plantea que la deuda puede funcionar como mecanismo disciplinario al restringir la disponibilidad discrecional de recursos y limitar comportamientos oportunistas de la gerencia, aunque un endeudamiento elevado también puede intensificar los conflictos entre accionistas y acreedores (Jensen & Meckling, 1976). En conjunto, estas perspectivas evidencian que la relación entre estructura de capital y rentabilidad depende tanto de las decisiones internas de la empresa como de las condiciones financieras en las que opera.
Estas relaciones adquieren particular relevancia en las economías emergentes, donde la estructura de capital está condicionada por la profundidad del mercado financiero, la estabilidad macroeconómica, las condiciones institucionales y el acceso al crédito. Los determinantes del apalancamiento pueden variar según el contexto, por lo que su relación con el desempeño debe analizarse en consideración a las particularidades institucionales y sectoriales (Frank & Goyal, 2009). Esto resulta especialmente relevante en actividades manufactureras intensivas en activos, donde el financiamiento externo sostiene inversiones en maquinaria, tecnología y materias primas.
La liquidez constituye otra dimensión esencial del desempeño financiero, pues permite sostener las operaciones y atender obligaciones sin recurrir continuamente a financiamiento externo. En sectores manufactureros, caracterizados por inventarios, cuentas por cobrar y ciclos productivos, la gestión del capital de trabajo adquiere especial importancia. En este sentido, las condiciones financieras internas pueden influir significativamente en el desempeño y la sostenibilidad empresarial (Yazdanfar & Öhman, 2020).
Una mayor liquidez no implica necesariamente un mejor desempeño. Su insuficiencia puede comprometer la continuidad operativa, mientras que niveles excesivos pueden reflejar una asignación ineficiente de recursos. Desde la teoría del flujo de caja libre, la acumulación de recursos financieros también puede favorecer decisiones que no maximicen el valor empresarial cuando existen problemas de agencia (Harbula, 2001). Por ello, la relación entre liquidez y rentabilidad depende del equilibrio entre capacidad financiera y eficiencia en la utilización de los recursos.
La cobertura de intereses complementa esta perspectiva al reflejar la capacidad de las empresas para sostener su endeudamiento mediante los resultados operativos. Una cobertura adecuada favorece la estabilidad financiera, mientras que niveles insuficientes incrementan la exposición al deterioro financiero. Así, la interacción entre liquidez, endeudamiento y capacidad de cobertura constituye un componente relevante del desempeño empresarial.
La eficiencia en el uso de los recursos productivos también permite explicar diferencias de rentabilidad entre empresas de un mismo sector. Desde la teoría basada en recursos, la utilización eficiente de los activos refleja capacidades organizacionales diferenciadas para transformar recursos en resultados (Barney, 1991). Estas diferencias pueden estar asociadas con la gestión, los procesos, la tecnología y la coordinación interna.
En esta línea, se plantea que la brecha entre el desempeño potencial y el observado puede responder a factores internos de la organización (Leibenstein, 1966). En industrias intensivas en capital, una mayor rotación de activos puede reflejar un aprovechamiento más eficiente de los recursos productivos y, en consecuencia, una mayor capacidad para generar ingresos y rentabilidad.
El tamaño empresarial también puede condicionar la rentabilidad. Una mayor dimensión puede generar economías de escala, facilitar el acceso al financiamiento y fortalecer la capacidad de negociación, aunque también incrementar los costos de coordinación. La teoría del crecimiento de la firma sostiene que la expansión depende de la capacidad gerencial para incorporar recursos sin deteriorar la eficiencia organizacional (Penrose, 1959). Por ello, un mayor tamaño no garantiza mejores resultados y su relación con la rentabilidad puede variar según el sector y el contexto empresarial (Zambrano-Farías et al., 2023).
Estas consideraciones adquieren especial relevancia en la industria plástica ecuatoriana, caracterizada por importantes inversiones en maquinaria, tecnología, inventarios y materias primas. Sus empresas también enfrentan fluctuaciones en los precios de los insumos, cambios en las condiciones de financiamiento, competencia y crecientes exigencias ambientales. En este contexto, el endeudamiento, la liquidez, la eficiencia en el uso de los activos y el tamaño pueden incidir de manera particular en la rentabilidad. Sin embargo, la evidencia específica sobre los determinantes financieros del desempeño de esta industria en Ecuador continúa siendo limitada.
Paralelamente, el análisis financiero ha incorporado herramientas de aprendizaje automático capaces de identificar relaciones complejas y no lineales. Random Forest combina múltiples árboles de decisión para resolver problemas de clasificación y predicción (Breiman, 2001), mientras que XGBoost emplea procedimientos de potenciación de árboles orientados a mejorar el rendimiento predictivo (Chen & Guestrin, 2016). Estas técnicas han mostrado resultados relevantes en la predicción de dificultades financieras y pueden complementar los métodos estadísticos convencionales (Sehgal et al., 2021).
No obstante, ambos enfoques responden a propósitos diferentes. La econometría facilita el contraste de hipótesis y la interpretación de las relaciones entre los indicadores financieros y la rentabilidad, mientras que el aprendizaje automático prioriza la capacidad predictiva y la identificación de patrones complejos. Su integración permite combinar explicación y predicción dentro de un mismo diseño empírico, lo que resulta especialmente pertinente para analizar conjuntamente el apalancamiento, la liquidez, la cobertura de intereses, la eficiencia operativa, el tamaño empresarial y su relación con la rentabilidad.
A partir de estas consideraciones, el estudio analiza los determinantes financieros de la rentabilidad corporativa en la industria del plástico en Ecuador a partir de información contable y financiera de 398 empresas que reportaron sus estados financieros a la Superintendencia de Compañías, Valores y Seguros durante 2019–2024. Para ello, se integra un enfoque explicativo y predictivo mediante un modelo logit y los algoritmos Random Forest y XGBoost.
La investigación responde a dos vacíos principales: la limitada evidencia sobre los determinantes de la rentabilidad en este sector manufacturero ecuatoriano y la necesidad de integrar econometría y aprendizaje automático en el análisis financiero. Esta combinación permite examinar la incidencia de los factores financieros y, simultáneamente, comparar la capacidad de los modelos para clasificar el desempeño empresarial.
En consecuencia, el objetivo es analizar la incidencia del apalancamiento financiero, la liquidez, la cobertura de intereses, la eficiencia operativa y el tamaño empresarial sobre la probabilidad de rentabilidad, así como comparar la capacidad predictiva del modelo logit con Random Forest y XGBoost. Los resultados buscan contribuir a la literatura sobre finanzas corporativas en economías emergentes y aportar evidencia para la toma de decisiones y la evaluación del riesgo empresarial.
Materiales y métodos
El estudio se basó en información financiera anual de empresas pertenecientes a la industria de fabricación de productos plásticos en Ecuador (CIIU C22) para el periodo 20190-2024. La base de datos se construyó a partir de los estados financieros reportados a la Superintendencia de Compañías, Valores y Seguros de Ecuador, lo que permitió mantener uniformidad en los criterios contables y comparabilidad entre las empresas. La muestra inicial incluyó las empresas activas clasificadas bajo el código CIIU C22 que reportaron información financiera durante el periodo analizado.
La depuración se realizó mediante criterios contables y económicos. Se eliminaron observaciones con activos totales iguales o menores a cero, ingresos operacionales nulos en empresas registradas como activas, patrimonio negativo persistente y ausencia de información necesaria para calcular los indicadores financieros, como activos, pasivos, ventas y resultado del ejercicio. Asimismo, se examinaron los percentiles extremos (1 % y 99 %) para identificar valores atípicos. Se excluyeron ratios fuera de rangos financieramente aceptables, como niveles de apalancamiento asociados a patrimonios cercanos a cero y coberturas de intereses indefinidas por ausencia de gastos financieros. Tras este proceso, la muestra quedó conformada por 398 empresas y 1.542 observaciones empresa-año.
La variable dependiente se define como un indicador binario de rentabilidad, con valor de uno cuando la rentabilidad económica (ROA, return on assets) fue positiva y cero en caso contrario. Esta especificación permite estimar la probabilidad de obtener resultados positivos, en correspondencia con el propósito del estudio de identificar las condiciones financieras asociadas con la rentabilidad corporativa.
Las variables explicativas se seleccionaron a partir de las dimensiones financieras desarrolladas en la revisión teórica: estructura de capital, liquidez, eficiencia operativa, tamaño empresarial y carga financiera. Como se muestra en la Tabla 1, se incluyen indicadores de endeudamiento y apalancamiento, cobertura de intereses, razón corriente, prueba ácida y rotación de activos. El tamaño empresarial se expresa mediante transformaciones logarítmicas, mientras que la proporción de gastos financieros sobre ventas, se incorpora como variable de control para representar la presión del costo de la deuda sobre los resultados.
Antes de la estimación se analizan las distribuciones de los principales indicadores financieros. Debido a la presencia de asimetrías y colas pesadas, cuando fue necesario se aplican transformaciones logarítmicas o funciones hiperbólicas inversas para estabilizar la varianza y mejorar la robustez de las estimaciones.
Tabla 1: Definición de variables
Variable | Definición | Medición |
|---|---|---|
Rentabilidad | Desempeño financiero positivo | 1 si ROA > 0; 0 en caso contrario |
Endeudamiento | Intensidad del uso de deuda | Pasivo total / Activo total |
Apalancamiento | Relación deuda–patrimonio | Pasivo total / Patrimonio |
Cobertura de intereses | Capacidad de pago financiero | EBIT / Gastos financieros |
Razón corriente | Liquidez de corto plazo | Activo corriente / Pasivo corriente |
Prueba ácida | Liquidez ajustada | (Activo corriente – Inventarios) / Pasivo corriente |
Rotación de activos | Eficiencia productiva | Ventas / Activos totales |
Tamaño (activos) | Escala empresarial | Log(Activos totales) |
Tamaño (empleo) | Dimensión organizacional | Log(Número de empleados) |
Gastos financieros | Presión del costo de deuda | Gastos financieros / Ventas |
En consonancia con estudios previos (Valls et al., 2026), para analizar la relación entre los indicadores financieros y la probabilidad de rentabilidad económica se estima un modelo de regresión logística mediante máxima verosimilitud. Este enfoque resulta adecuado cuando la variable explicada es dicotómica y se busca modelar probabilidades condicionales en función de un conjunto de regresores continuos. Los coeficientes estimados se reportaron como efectos marginales promedio, ello permite interpretar el impacto de cada variable en términos de variaciones en la probabilidad de la rentabilidad, y manteniendo constantes los demás indicadores. La posible presencia de multicolinealidad se evaluó mediante factores de inflación de varianza, cuyos valores se mantuvieron dentro de rangos aceptables.
Además, se incorporó un componente predictivo mediante la implementación de los algoritmos Random Forest y XGBoost. Estos métodos permiten capturar relaciones no lineales e interacciones complejas entre variables financieras que podrían no identificarse bajo técnicas paramétricas. La partición de la muestra se realizó de forma cronológica: los datos correspondientes a 2019–2023 se utilizaron para entrenamiento y el año 2024 se reservó para validación fuera de muestra, ello evita filtraciones de información futura. El desempeño de los modelos se evaluó mediante métricas complementarias, entre ellas exactitud global, área bajo la curva ROC, precisión y sensibilidad, se presta especial atención a la curva precision–recall debido al desbalance moderado entre empresas rentables y no rentables.
Resultados y discusión
Los estadísticos descriptivos de las principales variables financieras se presentan en la Tabla 2 y evidencian una marcada heterogeneidad entre las empresas del sector. La rentabilidad económica registra un promedio de 0,083 y una desviación de 0,214, con valores entre -0,75 y 0,62, lo que refleja la coexistencia de empresas con pérdidas y otras con resultados positivos elevados.
Tabla 2: Estadísticos descriptivos de las variables financieras
Variable | Media | Desv. Est. | Mín. | Máx. |
ROA | 0,083 | 0,214 | -0,75 | 0,62 |
Liquidez corriente | 1,74 | 0,92 | 0,21 | 5,40 |
Endeudamiento/Activo | 0,48 | 0,23 | 0,05 | 0,91 |
Cobertura intereses | 3,12 | 2,85 | -2,10 | 14,8 |
Rotación activos | 1,86 | 1,02 | 0,15 | 6,34 |
Empleados (ln) | 3,11 | 0,84 | 1,10 | 5,72 |
La razón circulante presenta un promedio de 1,74, aunque con una dispersión considerable, lo que indica diferencias en la capacidad para atender obligaciones de corto plazo y en la gestión del capital de trabajo. El nivel de endeudamiento alcanza un promedio de 0,48 y muestra estructuras financieras diversas, desde posiciones conservadoras hasta una mayor dependencia del financiamiento externo. Asimismo, la cobertura de intereses registra un promedio de 3,12, con elevada variabilidad en la capacidad para atender las obligaciones financieras.
La rotación de activos presenta un promedio de 1,86 y refleja diferencias en la eficiencia con que las empresas utilizan su base productiva. Finalmente, el tamaño laboral, medido mediante el logaritmo natural del número de empleados, muestra una dispersión consistente con la presencia de empresas pequeñas, medianas y de mayor escala dentro del sector.
La Tabla 3 presenta los efectos marginales promedio estimados mediante regresión logística. En relación con la estructura de capital (H1), el endeudamiento sobre activos muestra un efecto positivo y estadísticamente significativo sobre la probabilidad de rentabilidad. Esto indica que, en el sector analizado, el uso de deuda puede asociarse con resultados favorables cuando existe capacidad operativa suficiente, ello respalda la incidencia significativa del apalancamiento.
Tabla 3: Resultados del modelo logit (efectos marginales promedio)
Variable | Efecto marginal | Error est. | p-valor |
Liquidez | 0,041 | 0,012 | 0,001 |
Endeudamiento | 0,067 | 0,019 | 0,000 |
Cobertura intereses | 0,052 | 0,010 | 0,000 |
Rotación activos | 0,089 | 0,023 | 0,000 |
Empleados (ln) | -0,058 | 0,017 | 0,002 |
Respecto a la liquidez y cobertura de intereses (H2), ambos indicadores presentan efectos positivos y significativos. La razón corriente incrementa la probabilidad de rentabilidad, mientras que la cobertura de intereses evidencia la importancia de la capacidad empresarial para atender sus obligaciones financieras. En conjunto, estos resultados respaldan la incidencia de ambas dimensiones sobre el desempeño.
En cuanto a la eficiencia operativa (H3), la rotación de activos presenta el mayor efecto marginal entre los predictores analizados, lo que confirma la relevancia de la utilización eficiente de los recursos productivos para alcanzar resultados positivos.
Finalmente, el tamaño empresarial (H4), medido mediante el logaritmo del número de empleados, muestra un efecto negativo y significativo. Este resultado indica que una mayor estructura laboral no implica necesariamente una mayor probabilidad de rentabilidad y puede reflejar rigideces organizativas o deseconomías asociadas con la expansión. Por tanto, se confirma la incidencia significativa del tamaño empresarial, aunque con un efecto negativo.
En términos predictivos, el desempeño de los algoritmos se presenta en las Tablas 4 y 5. Random Forest alcanza un accuracy de 0,871 y un AUC-ROC de 0,899, mientras que XGBoost registra un AUC ligeramente superior (0,902) con un accuracy de 0,865. En ambos casos, los valores de PR-AUC superan 0,96, lo que indica elevada capacidad discriminatoria.
Tabla 4: Desempeño del modelo Random Forest
Métrica | Valor |
Accuracy | 0,871 |
AUC-ROC | 0,899 |
PR-AUC | 0,966 |
Recall | 0,913 |
Precision | 0,882 |
Tabla 5: Desempeño del modelo XGBoost
Métrica | Valor |
Accuracy | 0,865 |
AUC-ROC | 0,902 |
PR-AUC | 0,961 |
Recall | 0,905 |
Precision | 0,876 |
La importancia relativa de variables en los modelos no paramétricos coincide con los resultados estructurales: la rotación de activos, el endeudamiento y la cobertura de intereses concentran el mayor peso explicativo. Este resultado refuerza la consistencia interna de los hallazgos.
El análisis SHAP (Figura 1) confirma que la eficiencia operativa y niveles moderados de apalancamiento contribuyen positivamente a la clasificación como empresa rentable, mientras que estructuras laborales amplias y mayor carga financiera ejercen presión negativa.
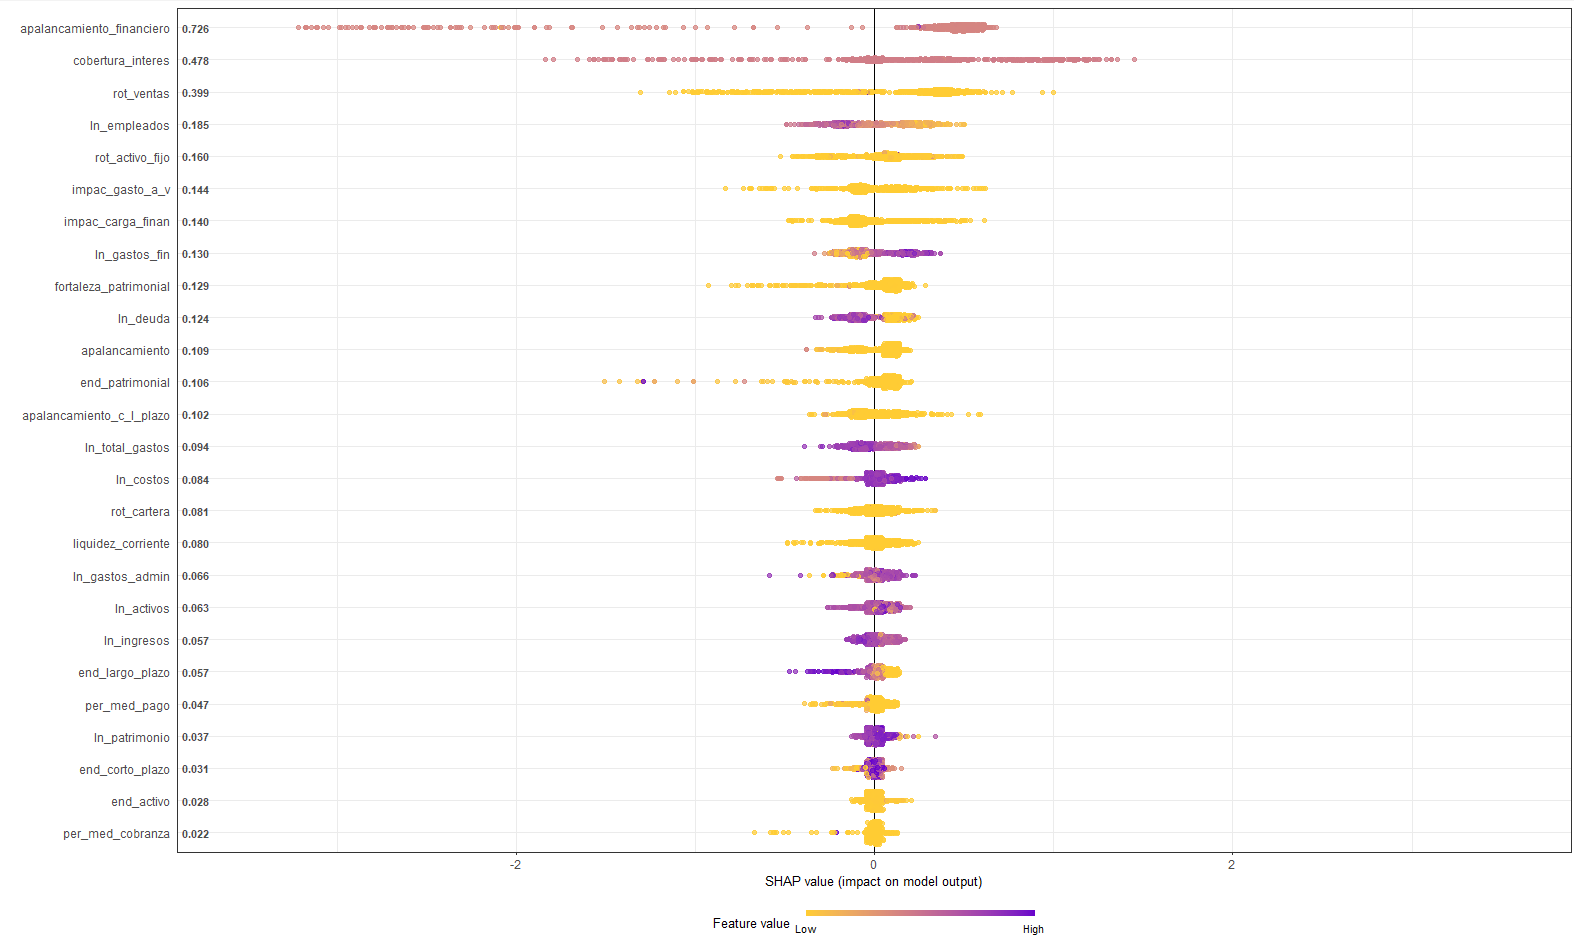
Fig 1: Análisis SHAP
Las curvas ROC y precisión–recall (Figuras 2 y 3) muestran que ambos algoritmos superan al modelo logit en capacidad de clasificación fuera de muestra. No obstante, la coincidencia en los determinantes clave sugiere que la superioridad predictiva no altera la interpretación económica central.

Fig 2: ROC test
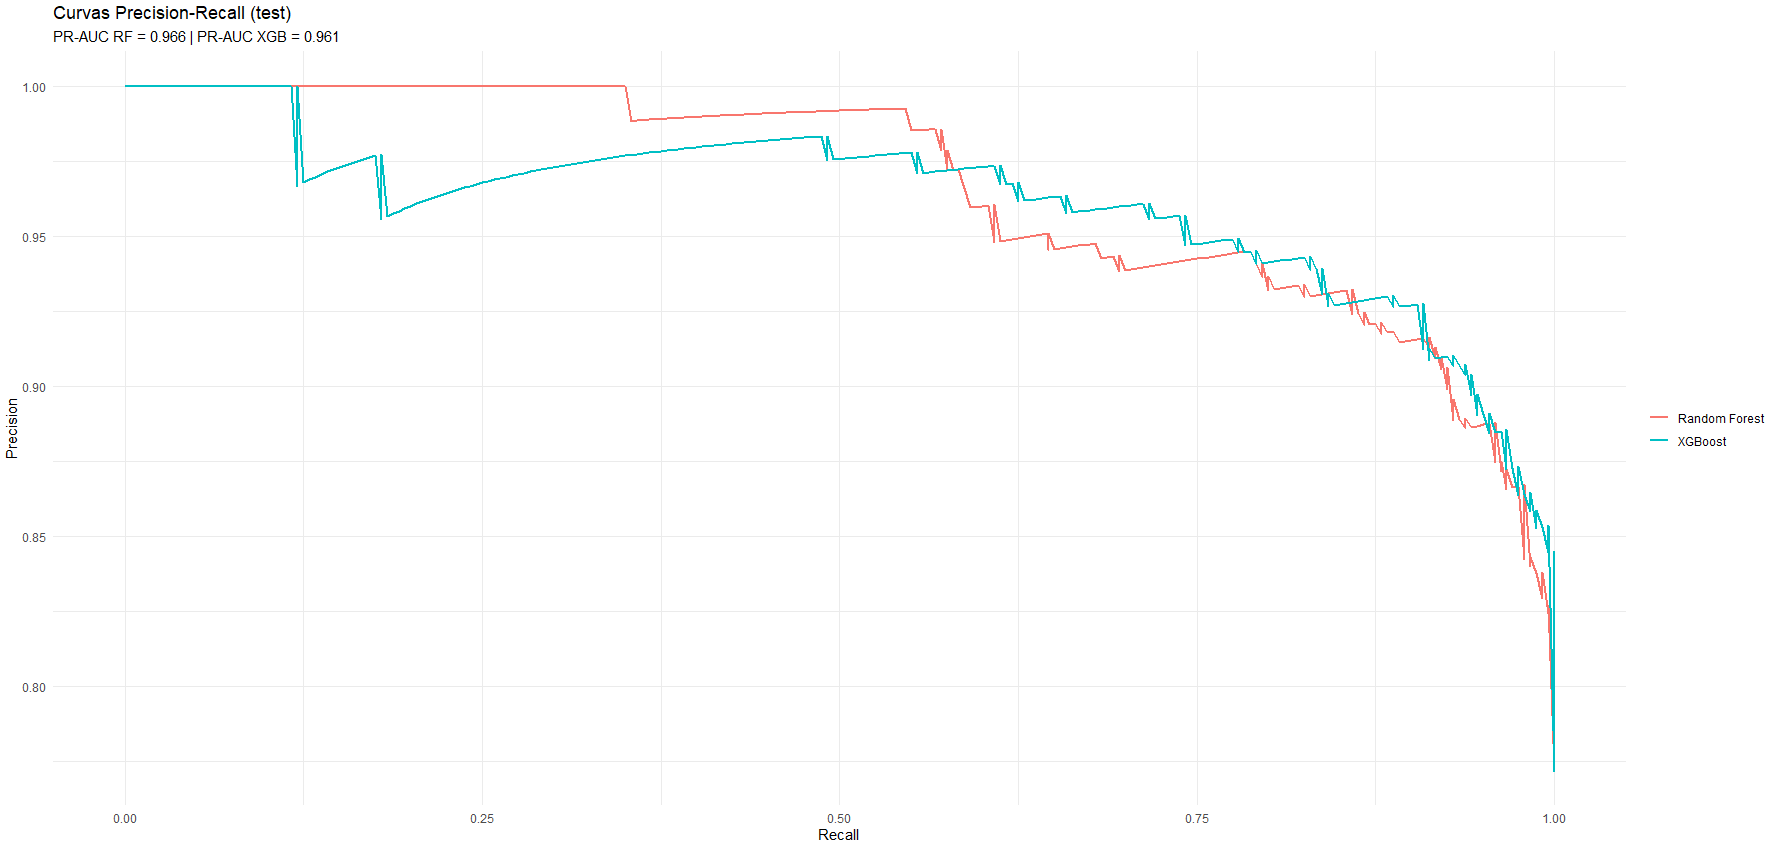
Fig 3: Curva Precision-Recall
Discusión
Los resultados muestran patrones consistentes con la evidencia previa sobre rentabilidad corporativa en economías emergentes. La combinación del modelo logit con algoritmos de aprendizaje automático permite evaluar tanto las asociaciones estructurales entre las variables financieras como su capacidad predictiva.
La eficiencia en la administración de los activos se posiciona como uno de los determinantes más sólidos de la rentabilidad. En una industria intensiva en capital como la plástica, una mayor capacidad para transformar activos en ventas favorece la generación de resultados positivos. Este hallazgo coincide con evidencia que identifica la eficiencia operativa como un predictor relevante del desempeño empresarial (Ceylan, 2021).
El endeudamiento muestra una relación positiva moderada con la probabilidad de rentabilidad, condicionada por una adecuada capacidad de cobertura. Este resultado es coherente con la existencia de relaciones no lineales entre deuda y desempeño, especialmente cuando el financiamiento externo permite sostener inversiones productivas (Frank & Goyal, 2009). En este sentido, la deuda puede favorecer el desempeño cuando está respaldada por suficiente generación operativa y una gestión financiera adecuada (Doruk & Martial Gohore, 2024).
La cobertura de intereses refuerza esta interpretación, al evidenciar que la rentabilidad depende no solo del nivel de endeudamiento, sino también de la capacidad para atender sus costos sin comprometer la liquidez. Este resultado resulta particularmente relevante en economías emergentes, donde las condiciones de financiamiento pueden ser más volátiles y la sostenibilidad del servicio de la deuda adquiere mayor importancia (Frank & Goyal, 2009).
Por su parte, el tamaño empresarial, medido mediante el número de empleados, presenta un efecto negativo sobre la probabilidad de rentabilidad. Este hallazgo coincide con evidencia que cuestiona una relación necesariamente positiva entre tamaño y desempeño en economías emergentes (Anh et al., 2025). El crecimiento de la estructura empresarial puede generar mayores costos administrativos y operativos cuando no está acompañado por mejoras equivalentes en productividad y eficiencia.
Desde la perspectiva metodológica, Random Forest y XGBoost alcanzan mayores niveles de exactitud y AUC que el modelo logit, en correspondencia con estudios que destacan las ventajas del aprendizaje automático para la clasificación financiera cuando existen relaciones complejas y no lineales (Barboza et al., 2017). Sin embargo, los tres modelos muestran coincidencias respecto de las variables más relevantes, lo que refuerza la robustez de los determinantes identificados.
La superioridad predictiva de los algoritmos de aprendizaje automático no contradice las relaciones identificadas mediante la econometría, sino que permite capturar con mayor flexibilidad su complejidad. Los resultados sugieren que, en la industria plástica ecuatoriana, la eficiencia operativa y la disciplina financiera tienen mayor relevancia para la rentabilidad que el crecimiento basado exclusivamente en el tamaño empresarial.
Conclusiones
El estudio analizó los determinantes financieros de la rentabilidad económica en la industria ecuatoriana de fabricación de productos plásticos y comparó el desempeño de un modelo econométrico con algoritmos de aprendizaje automático. Para ello, se utilizaron datos contables del periodo 2019–2024 y se combinaron regresión logística, Random Forest y XGBoost, con la integración de la capacidad explicativa y predictiva.
Los resultados muestran que la rentabilidad está significativamente relacionada con la eficiencia operativa, el apalancamiento y la capacidad de cobertura de la deuda. La rotación de activos emerge como uno de los factores más influyentes, lo que destaca la importancia del uso eficiente de los recursos productivos. Asimismo, el endeudamiento presenta un efecto favorable cuando se mantiene en niveles sostenibles y está respaldado por capacidad operativa, mientras que la cobertura de intereses constituye un indicador relevante de estabilidad financiera. En contraste, el tamaño empresarial, medido por el número de empleados, muestra una relación negativa con la rentabilidad, lo que evidencia que una mayor escala no garantiza mejores resultados si no está acompañada de incrementos en productividad.
Estos hallazgos tienen implicaciones prácticas para la gestión empresarial, la evaluación financiera y la política industrial. Para las empresas, resaltan la importancia de priorizar la eficiencia de los activos y la disciplina financiera; para las instituciones financieras, aportan criterios para valorar la sostenibilidad operativa más allá del nivel de endeudamiento; y, para la política pública, sugieren orientar el fortalecimiento industrial hacia mejoras tecnológicas y de productividad.
En términos académicos, el estudio aporta evidencia sobre un sector manufacturero poco analizado en una economía emergente y demuestra la complementariedad entre econometría y aprendizaje automático. La convergencia entre ambos enfoques permite combinar interpretación económica y capacidad predictiva en el análisis de los determinantes de la rentabilidad empresarial.
Entre las principales limitaciones se encuentran la medición binaria de la rentabilidad, que no refleja la magnitud de los resultados financieros, y la concentración del análisis en un sector y periodo específicos. Asimismo, la calidad de los datos depende de la información financiera reportada por las propias empresas.
Futuras investigaciones podrían incorporar medidas continuas de rentabilidad, extender el análisis a otros sectores manufactureros y explorar relaciones no lineales mediante técnicas más avanzadas. También sería pertinente incluir variables relacionadas con innovación tecnológica, estructura de propiedad y gobernanza corporativa para ampliar la comprensión de los factores asociados con la sostenibilidad financiera en economías emergentes.
Referencias bibliográficas
Anh, T., Nguyen, N., & Nguyen, C.-V. (2025). Factors affecting corporate financial performance listed on Vietnam stock market. Cogent Business & Management, 12(1), Article 2464937. https://doi.org/10.1080/23311975.2025.2464937
Baker, M., & Wurgler, J. (2002). Market timing and capital structure. The Journal of Finance, 57(1), 1–32. https://onlinelibrary.wiley.com/doi/abs/10.1111/1540-6261.00414
Barboza, F., Kimura, H., & Altman, E. (2017). Machine learning models and bankruptcy prediction. Expert Systems with Applications, 83, 405–417. https://doi.org/10.1016/j.eswa.2017.04.006
Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99–120. https://doi.org/10.1177/014920639101700108
Bloom, N., & Van Reenen, J. (2007). Measuring and explaining management practices across firms and countries. The Quarterly Journal of Economics, 122(4), 1351–1408. https://doi.org/10.1162/qjec.2007.122.4.1351
Breiman, L. (2001). Random forests. Machine Learning, 45, 5–32. https://doi.org/10.1023/A:1010933404324
Ceylan, I. E. (2021). The impact of firm-specific and macroeconomic factors on financial distress risk: A case study from Turkey. Universal Journal of Accounting and Finance, 9(3), 506–517. https://doi.org/10.13189/ujaf.2021.090325
Chen, T., & Guestrin, C. (2016). XGBoost: A scalable tree boosting system. In Proceedings of the 22nd ACM SIGKDD International Conference on Knowledge Discovery and Data Mining (pp. 785–794). https://doi.org/10.1145/2939672.2939785
Doruk, O. T., & Gohore, I. C. M. (2024). A financing constraints paradox? Internal finance and capital structure link for tourism firms: Asian emerging market evidence. SAGE Open, 14(3), 1–19. https://doi.org/10.1177/21582440241265305
Frank, M. Z., & Goyal, V. K. (2009). Capital structure decisions: Which factors are reliably important? Financial Management, 38(1), 1–37. http://dx.doi.org/10.1111/j.1755-053X.2009.01026.x
Harbula, P. (2001). The free cash-flow theory versus financial constraints: Investments, corporate governance and soft budgeting problems. Acta Oeconomica, 51(4), 489–512. https://www.akjournals.com/view/journals/032/51/4/article-p489.xml
Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305–360. https://doi.org/10.1016/0304-405X(76)90026-X
Leibenstein, H. (1966). Allocative efficiency vs. “X-efficiency.” The American Economic Review, 56(3), 392–415. https://www.jstor.org/stable/1823775
Modigliani, F., & Miller, M. H. (1958). The cost of capital, corporation finance and the theory of investment. The American Economic Review, 48(3), 261–297. https://www.jstor.org/stable/1809766
Myers, S. C. (1984). The capital structure puzzle. The Journal of Finance, 39(3), 575–592. https://doi.org/10.1111/j.1540-6261.1984.tb03646.x
Myers, S. C., & Majluf, N. S. (1984). Corporate financing and investment decisions when firms have information that investors do not have. Journal of Financial Economics, 13(2), 187–221. https://doi.org/10.1016/0304-405X(84)90023-0
Penrose, E. T. (1959). The theory of the growth of the firm. Basil Blackwell.
Sehgal, S., Mishra, R. K., Deisting, F., & Vashisht, R. (2021). On the determinants and prediction of corporate financial distress in India. Managerial Finance, 47(10), 1428–1447. https://doi.org/10.1108/MF-06-2020-0332
Spitsina, L., Kretinin, A., & Spitsin, V. (2022). Tráfico de internet y desempeño de las empresas en sectores de alto costo: Hay dos caras de la moneda. Retos, 12(23), 95–110. https://www.redalyc.org/journal/5045/504570360006/504570360006.pdf
Valls Martínez, M. del C., Santos-Jaén, J. M., Sánchez Pacheco, M. E., & Zambrano Farías, F. J. (2026). Do governance structures drive green building adoption? A machine learning approach with random forests. Business Strategy and the Environment, 1–18. https://doi.org/10.1002/bse.70641
Yazdanfar, D., & Öhman, P. (2020). Financial distress determinants among SMEs: Empirical evidence from Sweden. Journal of Economic Studies, 47(3), 547–560. https://doi.org/10.1108/JES-01-2019-0030
Zambrano-Farías, F. J., Rivera-Naranjo, C. I., & Sánchez-Pacheco, M. E. (2023). Rentabilidad de las mipymes del sector inmobiliario en Ecuador. Revista Venezolana de Gerencia, 28(103), 1021–1036. https://reunir.unir.net/server/api/core/bitstreams/09a22a4f-d422-4857-925a-d996a798a715/content
Conflicto de intereses:
Los autores declaran no tener conflictos de intereses
Contribución de los autores
Autor | Roles |
María Tamara Ortiz Luzuriaga | Encargado de: Redacción – revisión y edición, Administración de proyectos |
Fernando José Zambrano Farías | Encargado de: Validación, Curación de datos, Análisis formal, Redacción-Preparación del borrador original, Supervisión |
María Estefanía Sánchez Pacheco | Encargado de: Conceptualización, Software, Metodología |
Universidad & Sociedad publica sus artículos bajo una licencia Creative Commons https://creativecommons.org/licenses/by-nc-nd/4.0/deed.es
